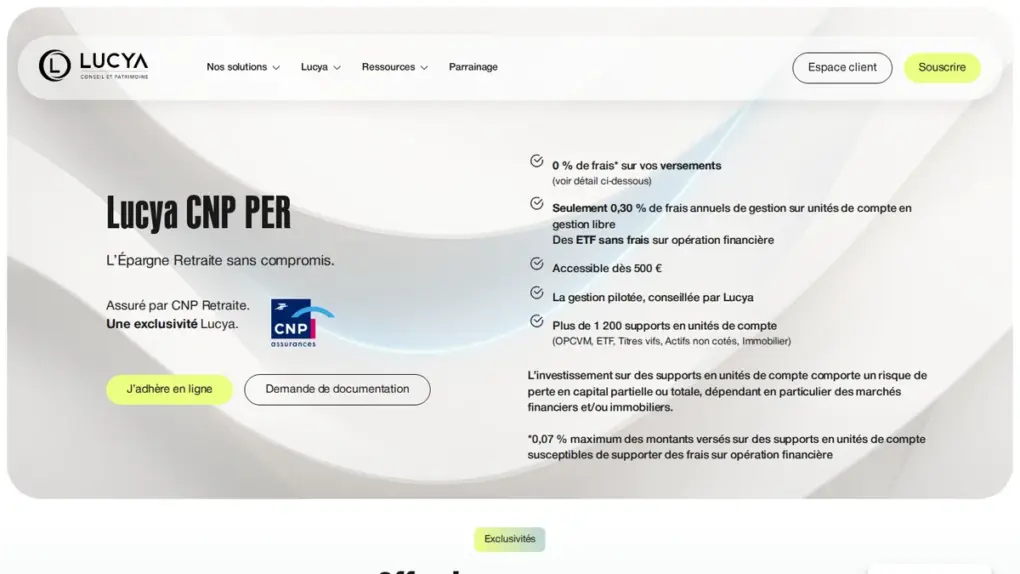
Lucya (la marque d’Assurancevie.com) a lancé le 1er octobre 2026 Lucya CNP PER, un plan d’épargne retraite individuel assuré par CNP Retraite, filiale de CNP Assurances. L’argument est simple : 0,30 % de frais par an sur les unités de compte en gestion libre, là où les meilleurs PER en ligne plafonnaient jusqu’ici à 0,50 %.
Je n’ai pas ouvert ce PER et je n’y ai pas mis d’argent. Je suis en revanche client Lucya depuis des années via mon assurance-vie Lucya Cardif. J’ai épluché la grille de frais, la notice et les conditions du bonus de lancement pour voir ce que ce contrat vaut vraiment, et ce qu’il ne dit pas en première page.
Lucya CNP PER, c’est quoi
C’est la version PER de l’assurance-vie Lucya CNP, lancée au printemps 2026 avec les mêmes 0,30 % sur les unités de compte. Lucya distribue, CNP Retraite assure. Lucya est un courtier en assurance inscrit à l’ORIAS sous le n° 07 004 394 ; CNP Retraite est un fonds de retraite professionnelle supplémentaire régi par le code des assurances, filiale de CNP Assurances (groupe La Banque Postale). Votre épargne est chez l’assureur, pas chez le courtier.
Comme tout PER individuel, les versements sont déductibles de votre revenu imposable dans la limite de votre plafond épargne retraite, et l’argent reste bloqué jusqu’à la retraite, sauf cas de sortie anticipée (achat de la résidence principale, invalidité, etc.).
| Distributeur | Lucya (Assurancevie.com), ORIAS 07 004 394 |
| Assureur | CNP Retraite (groupe CNP Assurances) |
| Lancement | 1er octobre 2026 |
| Versement initial | 500 € |
| Versements programmés | Dès 50 €/mois |
| Frais sur versement et arbitrage | 0 % |
| Frais de gestion UC (gestion libre) | 0,30 %/an |
| Frais de gestion fonds euros | 0,80 %/an |
| Gestion pilotée | +0,25 %/an, 3 profils |
| Supports | Plus de 1 200 UC, dont 130 ETF et plus de 600 titres vifs |
Les frais, ligne par ligne
D’après la grille de frais officielle (mise à jour de septembre 2026) :
- Versements : 0 %. Seuls les titres vifs supportent jusqu’à 0,07 % de frais par opération, plus d’éventuels frais de change.
- Arbitrages : 0 %, en nombre illimité.
- ETF : pas de frais sur opération financière, y compris sur les ETF en dollars d’après Lucya.
- Frais de gestion : 0,30 %/an sur les UC en gestion libre, 0,80 %/an sur le fonds euros, +0,25 %/an en gestion pilotée, rien de plus en gestion horizon.
- Transfert sortant : 1 % si le plan a moins de 5 ans, 0 % ensuite (le plafond légal).
- Frais sur les rentes : 1,50 % sur chaque versement de rente.
S’ajoutent les frais des supports eux-mêmes : environ 0,20 % par an au plus pour un ETF MSCI World, mais 1,34 % en moyenne pour les fonds actions selon la grille de Lucya. Avec des fonds actifs, les 0,30 % ne servent pas à grand-chose.
Pour fixer les idées : 0,20 point d’écart avec un PER à 0,50 %, c’est 20 € par an pour 10 000 € investis. Sur 20 ans, avec l’effet composé, ça compte, sans transformer un PER en placement miracle.
Les supports : ETF, fonds euros, gestion pilotée
Les ETF
Lucya annonce 130 ETF. La liste des supports contient les classiques : plusieurs ETF MSCI World (Amundi, Xtrackers) et S&P 500 (Amundi, Invesco). Sur un horizon long, un ETF monde suffit souvent ; c’est ce que je fais sur mon assurance-vie.
Le fonds euros
Le fonds euros s’appelle CNP Lucya PER Euros B, avec une garantie du capital hors frais de gestion. Lucya affiche 2,60 % net pour 2024 et 2025, mais attention : le contrat n’existait pas. Ce sont des taux reconstitués après coup, Lucya l’écrit en petits caractères. Ce n’est pas un rendement servi à de vrais adhérents.
La gestion pilotée et la gestion horizon
La gestion pilotée coûte 0,25 % de plus par an (trois profils, 100 % en unités de compte), et ses fonds facturent 1,4 % en moyenne selon la grille : on sort du PER à bas coût. La gestion horizon, qui sécurise l’épargne à l’approche de la retraite, n’ajoute pas de frais de contrat, mais ses fonds coûtent en moyenne 1,12 % par an.
Le bonus de lancement à +2 %
Du 1er octobre au 31 décembre 2026, Lucya propose +2,00 % net sur le fonds euros, versés au 31 décembre 2026 et au 31 décembre 2027. Les conditions, d’après le document de l’offre :
- versement initial ou libre d’au moins 5 000 € ;
- au moins 50 % du versement en unités de compte, taux à maintenir sur toute la période ;
- bonus calculé au prorata de la durée de placement, sur la seule part investie sur le fonds euros ;
- incompatible avec les versements programmés et les arbitrages automatiques ;
- exclus : les transferts depuis un autre PER CNP Retraite ;
- enveloppe limitée à 50 millions d’euros, offre clôturable à tout moment.
Le « jusqu’à 4,60 % » mis en avant additionne le bonus et un taux de base reconstitué. Concrètement, sur 10 000 € versés en novembre avec 5 000 € sur le fonds euros, le bonus représente environ 100 € pour 2027 et un petit prorata pour 2026. C’est un plus, pas une raison d’ouvrir un PER.
Et sur un PER, le fonds euros a peu d’intérêt pendant la phase d’épargne : l’argent est bloqué pour des années, autant qu’il travaille en actions. Le fonds euros sert surtout à sécuriser à l’approche de la retraite.
Face à Lucya Cardif PER et Linxea Spirit PER
Chiffres publiés par chaque distributeur en octobre 2026 :
| Lucya CNP PER | Lucya Cardif PER | Linxea Spirit PER | |
|---|---|---|---|
| Assureur | CNP Retraite | BNP Paribas Cardif | Spirica |
| Frais UC/an | 0,30 % | 0,50 % | 0,50 % |
| Frais fonds euros/an | 0,80 % | 0,70 % | 0,75 % |
| Fonds euros 2025 (net) | 2,60 % (reconstitué) | 2,75 % | 3,08 % |
| Frais versement/arbitrage | 0 % | 0 % | 0 % en ligne |
Sur les UC, Lucya CNP PER est le moins cher des trois. Sur le fonds euros, c’est l’inverse : frais plus élevés et pas encore de rendement réel. Le choix dépend donc de ce que vous mettez dedans. Pour un PER rempli d’ETF, l’avantage va à CNP.
Si vous avez déjà un PER chez un concurrent, regardez son âge avant de transférer : moins de 5 ans, c’est 1 % de frais de sortie, soit cinq années d’écart de frais pour être remboursé. Plus simple : garder l’ancien PER et verser les nouveaux montants sur le nouveau.
Les limites à connaître
- Aucun historique. Le contrat a quelques jours. Les rendements affichés du fonds euros sont simulés.
- L’espace client. Sur la communauté Finary, plusieurs détenteurs de l’assurance-vie Lucya CNP se plaignent d’opérations encore impossibles en ligne, de documents manquants et de l’absence d’accès au site de l’assureur. Je ne peux pas le vérifier moi-même sur CNP, mais l’interface Lucya que je connais via Cardif est fonctionnelle sans être moderne.
- 1,50 % sur les rentes. Si vous comptez sortir en rente viagère, ces frais pèsent sur toute la durée de versement.
- Le PER lui-même. Avec une TMI à 11 %, l’avantage fiscal est faible. À la sortie en capital, les versements déduits sont imposés au barème, les gains au PFU de 31,4 %.
- 0,30 % de frais sur les UC en gestion libre, le plus bas que j’aie vu sur un PER en ligne
- 0 % sur versements et arbitrages, ETF sans frais d’opération
- ETF MSCI World et S&P 500 disponibles
- Assureur de premier plan, accessible dès 500 €
- Fonds euros à 0,80 % de frais, rendement encore théorique
- Aucun historique propre
- Gestion pilotée et horizon investies dans des fonds chers
- 1,50 % de frais sur les rentes, espace client critiqué
Mon avis
Sur le papier, Lucya CNP PER est aujourd’hui le PER en ligne le moins cher pour qui veut simplement mettre des ETF dedans et ne plus y toucher. C’est la seule façon de l’utiliser qui exploite vraiment son avantage : gestion libre, un ETF monde, versements réguliers.
Ce que je ferais à votre place : d’abord vérifier que le PER a du sens pour vous. Il en a si votre TMI est à 30 % ou plus et que vous acceptez de bloquer l’argent. J’explique le calcul dans mon article sur la déduction fiscale du PER. Ensuite, ignorer le bonus si vous visez du 100 % actions : il impose une part en fonds euros et interdit les versements programmés.
Je n’y ai pas mis d’argent. Mon assurance-vie principale reste chez Lucya Cardif, et j’attends quelques mois de retours sur la gestion du contrat avant d’aller plus loin. Pour situer Lucya face aux autres distributeurs, voyez mon comparatif des assurances-vie en ligne.
Si vous ouvrez ce PER, vous pouvez utiliser mon code parrain JIAP03763 lors de la souscription en ligne : 50 € pour vous si vous n’avez jamais été client Lucya, à condition de garder le contrat au moins 12 mois. Je touche aussi une prime.