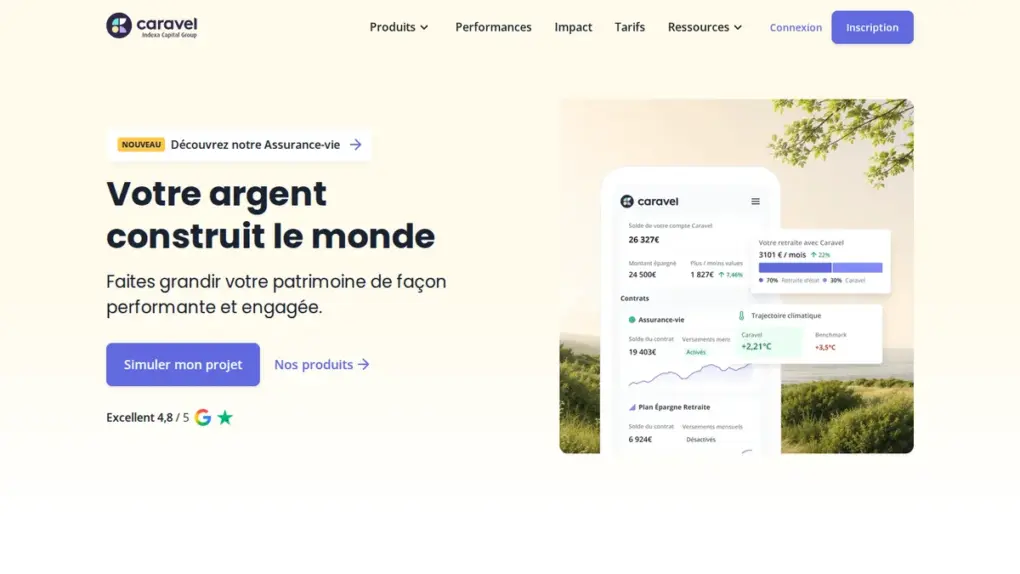
Caravel, connue pour son PER en ligne, a lancé en juin 2026 une assurance-vie en gestion déléguée assurée par Apicil Épargne : des fonds indiciels alignés sur l’Accord de Paris, sans énergies fossiles, dès 500 €, pour 1,21 % à 1,23 % de frais par an tout compris.
Je n’ai pas ouvert ce contrat et je n’y ai pas mis d’argent. J’ai épluché le site, le centre d’aide et la grille de frais de Caravel pour voir ce que le produit contient vraiment, ce qu’il ne dit pas en première page, et comment il se situe face à Yomoni et à mon propre contrat Lucya Cardif.
Caravel, qui est derrière
Caravel a été fondée fin 2020 et s’est fait connaître avec un PER en gestion déléguée, investi en fonds indiciels « verts ». En mars 2024, la société a été rachetée à 100 % par Indexa Capital Group, un gestionnaire espagnol coté sur BME Growth à Madrid. L’entité française s’appelle désormais Indexa Caravel SAS ; elle garde sa marque et ses fondateurs aux commandes.
Caravel est courtier d’assurance, inscrit à l’ORIAS sous le n° 22002796. Votre épargne n’est pas chez Caravel mais chez l’assureur, Apicil Épargne (contrat Intencial Liberalys Vie, selon la page tarifs de Caravel). Si la fintech disparaît, le contrat reste chez l’assureur.
À la mise à jour d’octobre 2026, Caravel affiche 2 500 clients et 22 millions d’euros investis, PER et assurance-vie confondus.
| Gestionnaire | Indexa Caravel SAS (marque Caravel), groupe Indexa Capital |
| Assureur | Apicil Épargne |
| Lancement | Juin 2026 |
| Versement initial | 500 € avec versements programmés (100 €/mois min.), 1 000 € sans |
| Versement libre | 300 € minimum |
| Frais annuels | 1,21 % à 1,23 % tout compris |
| Frais d’entrée, versement, arbitrage, retrait | 0 % |
| Gestion | Déléguée, 10 profils |
| Fonds en euros | Non |
| Supports | 4 fonds indiciels Amundi alignés Accord de Paris + 1 fonds monétaire Apicil |
Le contrat en détail
Conditions publiées par Caravel (mise à jour d’octobre 2026) :
- Versement initial : 500 € si vous mettez en place des versements programmés d’au moins 100 € par mois, 1 000 € sinon ;
- Versements libres : 300 € minimum ;
- Versements programmés : modifiables ou suspendus à tout moment, sans frais. Ils démarrent dans les deux mois suivant la souscription et passent d’abord par un support d’attente ;
- Rachat partiel : à partir de 500 €, en laissant au moins 500 € sur le contrat ;
- Souscription : en ligne, réservée aux résidents fiscaux français majeurs, IBAN français obligatoire, pas de contrat pour un enfant mineur pour l’instant ;
- Transfert : impossible de transférer une assurance-vie existante d’un autre assureur. Il faudrait la racheter, donc perdre son antériorité fiscale. Je ne le ferais pas pour un contrat de plus de huit ans.
Côté fiscalité, rien de spécifique : c’est une assurance-vie française classique. Les gains restent soumis à 17,2 % de prélèvements sociaux en 2026, l’assurance-vie ayant été exclue de la hausse de CSG de la LFSS 2026.
Ce qu’il y a dans les portefeuilles
C’est la partie la plus intéressante, et elle corrige une idée qu’on lit souvent : ce n’est pas un contrat « 100 % ETF ». Caravel publie la liste de ses supports, il y en a cinq :
- Amundi MSCI USA ESG Selection Extra (actions États-Unis, 0,15 %) ;
- Amundi MSCI EMU SRI PAB ETF (actions zone euro, 0,18 %) ;
- Amundi MSCI World Climate Net Zero Ambition PAB ETF (actions monde, 0,20 %) ;
- Amundi EUR Corporate Bond Climate PAB (obligations d’entreprises en euros, 0,14 %) ;
- Apicil Trésorerie PC (fonds monétaire euro, 0,16 %).
Les dix profils dosent ces briques. Le profil 10 est à 100 % en actions. Le profil 1 est à 10 % en actions, 36 % en obligations et 54 % en monétaire. Sur les profils prudents, une bonne moitié de l’argent est donc dans un fonds monétaire géré par Apicil, pas dans un ETF.
Sur le climat, Caravel vise une empreinte carbone réduite d’au moins 50 % par rapport à un portefeuille traditionnel, une décarbonation de 7 % par an et l’exclusion des énergies fossiles. Ce sont les règles des indices dits PAB (Paris-Aligned Benchmark). Un détail que Caravel publie lui-même : la trajectoire climat de ses fonds va de 2,07 à 2,23 °C. « Aligné Accord de Paris » désigne donc une méthode d’indice, pas un portefeuille qui tiendrait déjà la limite de 2 °C.
Les frais
La grille publiée par Caravel :
- 0,60 % de frais de gestion déléguée (la rémunération de Caravel) ;
- 0,45 % de frais de contrat (la part d’Apicil) ;
- 0,16 % à 0,18 % de frais des fonds selon le profil.
Total : 1,21 % pour les profils 1 à 5, 1,22 % pour les profils 6 à 9, 1,23 % pour le profil 10. Aucun frais d’entrée, de versement, d’arbitrage ou de retrait. Un point à connaître si vous lisez les conditions générales : les 0,60 % et les 0,45 % y apparaissent fusionnés en « frais de gestion sur UC » de 1,05 %.
Pour une gestion déléguée, c’est bien placé. C’est moins cher que Yomoni, qui annonce 1,6 % maximum tout compris. En revanche, aucune gestion déléguée ne bat une gestion libre sur ETF, où vous ne payez que les frais du contrat et ceux du fonds.
Caravel face à Yomoni et Lucya Cardif
| Caravel | Yomoni | Lucya Cardif (gestion libre) | |
|---|---|---|---|
| Frais annuels | 1,21 à 1,23 % tout compris | 1,6 % max tout compris | 0,50 % sur les UC + frais du fonds choisi |
| Qui gère | Caravel | Yomoni | Vous |
| Climat | Systématique | Option « Responsable » | Selon vos choix |
| Création du gérant | 2020 | Depuis 2015 | Sans objet |
Face à Yomoni : Caravel coûte moins cher et intègre le filtre climat sur tous ses profils, quand Yomoni le propose dans une version « Responsable ». Yomoni a pour lui plus de dix ans d’existence, 2,5 milliards d’euros d’encours annoncés, et une gamme plus large (PEA, compte-titres, PER, et un contrat luxembourgeois).
Face à Lucya Cardif : c’est le contrat que je détiens, en gestion libre, investi sur un seul ETF MSCI World. Lucya Cardif prélève 0,50 % par an sur les unités de compte, plus 0,10 % de frais de transaction sur les achats et ventes d’ETF, plus les frais de l’ETF lui-même. Vous avez aussi un fonds en euros pour la poche sûre. Lucya Cardif propose une gestion déléguée (0,25 % de plus), mais elle n’est pas pensée autour du climat. J’en parle en détail dans mon avis sur Lucya Cardif.
Pour les autres contrats en ligne, voyez mon comparatif des meilleures assurances-vie.
Les limites à connaître
- Pas de fonds en euros. La partie « prudente » repose sur un fonds monétaire. C’est peu volatil, mais le capital n’est pas garanti par l’assureur comme sur un fonds en euros.
- Aucun historique. Le contrat a quatre mois. Les performances du PER Caravel, construit sur la même logique, donnent une idée de la gestion, pas une garantie.
- Le biais climat a un coût potentiel. Exclure l’énergie et sous-pondérer les secteurs émetteurs fait dévier les portefeuilles des grands indices.
- Petit acteur. 22 millions d’euros d’encours affichés. L’adossement à Indexa et à Apicil limite le risque pour votre épargne, pas le risque que l’offre évolue.
- 1,21 à 1,23 % tout compris, sans frais d’entrée ni d’arbitrage
- Grille de frais et composition des portefeuilles publiées en clair
- Filtre climat systématique, fonds indiciels à 0,14-0,20 % par an
- Assureur établi (Apicil) et gestionnaire adossé à un groupe coté
- Pas de fonds en euros
- Contrat lancé en juin 2026, aucun historique propre
- Toujours plus cher qu’une gestion libre sur ETF
- Pas de transfert d’un contrat existant
Mon avis
Caravel a fait un produit honnête : des frais clairs et serrés pour de la gestion déléguée, une composition publiée fonds par fonds, et un assureur solide derrière. Si vous ne voulez pas gérer vous-même et que le critère climat compte vraiment pour vous, c’est une option sérieuse, moins chère que Yomoni.
Ce que je ferais à votre place : regarder le profil choisi avant de signer. Sur les profils prudents, plus de la moitié de l’argent va dans un fonds monétaire facturé 1,21 % tout compris, ce qui mange une bonne partie du rendement. Le produit a plus de sens sur les profils actions, sur un horizon long.
Pour ma part, je reste en gestion libre sur Lucya Cardif, avec un ETF monde : c’est moins cher et je n’ai pas besoin qu’on gère pour moi. Si vous voulez faire pareil, vous pouvez utiliser mon code parrain JIAP03763 sur Lucya : 50 € pour vous à la souscription, et je touche une prime aussi. Je n’ai pas de code partenaire Caravel : le lien ci-dessous est un lien direct, sans parrainage.